Obligaciones fiscales subestimadas que enfrentan las plataformas tecnológicas y exportadores al cruzar umbrales de ventas en jurisdicciones extranjeras.
La digitalización exponencial de la economía ha democratizado y acelerado la exportación para el sector servicios. Hoy, una empresa mexicana puede ofrecer servicios de consultoría especializada, licencias de Software as a Service (SaaS), plataformas de e-learning o contenido digital a consumidores y empresas en Europa, Estados Unidos o Latinoamérica con un mínimo esfuerzo logístico. Sin embargo, esta agilidad comercial tecnológica oculta una compleja y punitiva red de obligaciones tributarias indirectas a nivel internacional. En este boletín, nos enfocaremos en los riesgos corporativos asociados al registro y recaudación del Impuesto al Valor Agregado (IVA) y el Goods and Services Tax (GST) en jurisdicciones internacionales.
En los modelos de exportación tradicionales que involucran bienes tangibles, los procesos aduaneros establecen un punto de control físico claro donde los impuestos indirectos (como los aranceles y el IVA de importación) se determinan y liquidan en la frontera, típicamente pagados por el importador. No obstante, la exportación masiva de servicios profesionales remotos y productos digitales (intangibles) escapa completamente a estas aduanas físicas. Ante el riesgo de perder una enorme base de recaudación, las autoridades fiscales globales se han movilizado agresivamente para adaptar sus legislaciones a la economía digital, basándose en los informes de la OCDE (Acción 1 de BEPS).
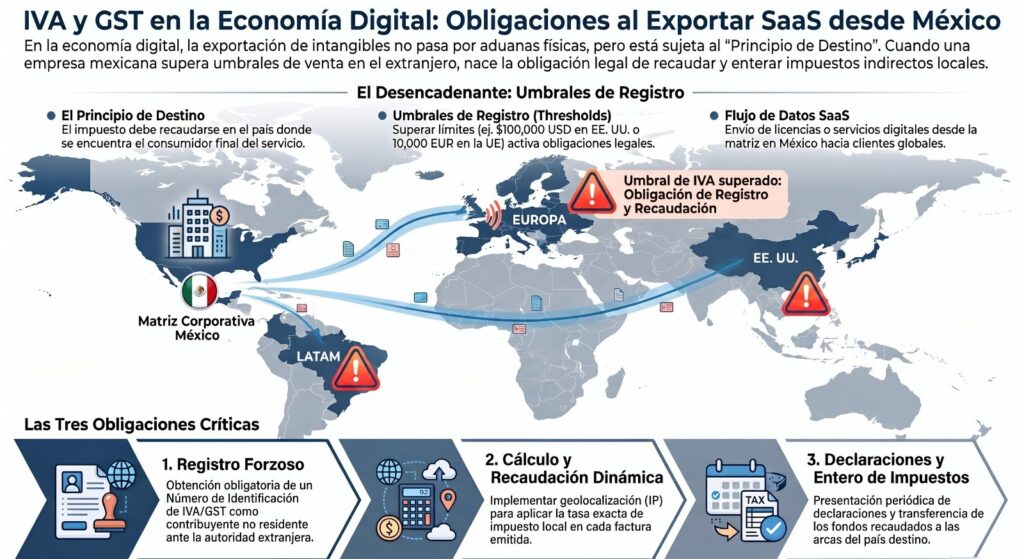
La regla dorada y tendencia internacional unánime es gravar los servicios y bienes digitales de acuerdo al «Principio de Destino». Esto significa que el impuesto al valor agregado debe recaudarse y pagarse en el país donde se encuentra el consumidor final (Business-to-Consumer o B2C), o donde se consume efectivamente el servicio.
El riesgo crítico que amenaza a los directores de finanzas (CFOs) de empresas exportadoras de servicios radica en los Umbrales de Registro (Registration Thresholds). La mayoría de los países han establecido límites económicos de facturación (por ejemplo, superar los $100,000 USD de ventas o registrar más de 200 transacciones anuales en un estado particular de EE. UU., o superar los 10,000 EUR en la Unión Europea para ciertas ventas a distancia).
Cuando una empresa o plataforma digital mexicana supera ese umbral de ventas hacia consumidores en un país o región específica, detona inmediatamente un complejo ecosistema de obligaciones legales:
- Registro Forzoso: Obligación de registrarse como contribuyente no residente ante la autoridad fiscal del país extranjero, obteniendo un Número de Identificación de IVA/GST local.
- Cálculo y Recaudación Dinámica: Adaptar sus plataformas de facturación, carritos de compra (e-commerce) y pasarelas de pago para identificar mediante geolocalización (IP) o tarjeta de crédito dónde está el cliente, con el fin de calcular, sumar y cobrar la tasa exacta de IVA/GST o Sales Tax local en la factura. Cabe destacar que en EE. UU., las tasas varían por estado, condado y ciudad, sumando más de 11,000 jurisdicciones impositivas, tras el histórico fallo de la Suprema Corte en el caso South Dakota vs. Wayfair.
- Declaraciones y Entero de Impuestos: Presentar declaraciones de impuestos periódicas (mensuales o trimestrales) en idiomas extranjeros, bajo normativas contables desconocidas, y transferir (enterar) el impuesto recaudado a las arcas extranjeras lidiando con fluctuaciones cambiarias.
Este escenario genera una parálisis operativa y un burnout masivo en los departamentos contables internos. Obliga a empresas tecnológicas o consultoras mexicanas a tratar de entender y cumplir simultáneamente con el régimen One-Stop Shop (OSS) de la Unión Europea, el complejo GST de Australia o los múltiples Sales Taxes estadounidenses.
Ignorar estas obligaciones es financieramente suicida. Las auditorías digitales transfronterizas rastrean los flujos financieros; la falta de registro y cobro resulta en que la autoridad exija el pago retroactivo del impuesto no recaudado (que la empresa deberá sacar de sus propias utilidades), congelamiento de fondos en pasarelas de pago globales (como Stripe o PayPal), y la imposición de multas punitivas por fraude fiscal indirecto.
El desconocimiento de la legislación fiscal indirecta extranjera no exime a las corporaciones mexicanas de su riguroso cumplimiento, ni de sus responsabilidades financieras. Las empresas de servicios profesionales y plataformas de tecnología en etapa de internacionalización acelerada deben monitorear proactivamente sus volúmenes de ventas transfronterizas jurisdicción por jurisdicción. El compliance fiscal indirecto ha dejado de ser un tema meramente contable de «fin de mes» para convertirse en un factor crítico del modelo de negocio, requiriendo infraestructura tecnológica robusta y asesoría experta permanente.
No permita que el éxito comercial y la escalabilidad internacional se conviertan en su mayor contingencia fiscal y administrativa. Kreston FLS, fuertemente apoyado en su extensa red de especialistas globales, ofrece servicios integrales de compliance fiscal indirecto transfronterizo. Monitoreamos de cerca sus umbrales de ventas, gestionamos altas y registros de IVA/GST/Sales Tax en el extranjero y elaboramos sus declaraciones periódicas locales. Libere su capacidad gerencial y asegure el cumplimiento normativo; hablemos de la operativa digital de su negocio.
Autor: Equipo de Impuestos Internacionales y Tecnología
Contacto: epastor@krestonfls.com