La guía ejecutiva integral para estructurar la expansión transfronteriza: auditoría, compliance fiscal, aduanas y mitigación de riesgos operativos.
La internacionalización corporativa representa el ápice incuestionable de la evolución empresarial y el objetivo primordial para capturar valor bajo el modelo de nearshoring. Sin embargo, como ha quedado plenamente demostrado en análisis corporativos, los estrechos cuellos de botella regulatorios, la complejidad del cumplimiento fiscal transfronterizo y la severa asimetría de información frente a los mercados globales constituyen las barreras determinantes que separan a una expansión sostenida del rotundo fracaso financiero. Para auditar y mitigar estos riesgos de forma sistémica antes de realizar inversiones de capital sustanciales, hemos condensado las mejores prácticas de la industria en una lista de verificación gerencial (Checklist). Este recurso analítico es esencial para que todo director general (CEO), director financiero (CFO) y miembro de consejos de administración pueda evaluar objetivamente el grado de preparación real de su corporativo hacia 2026.
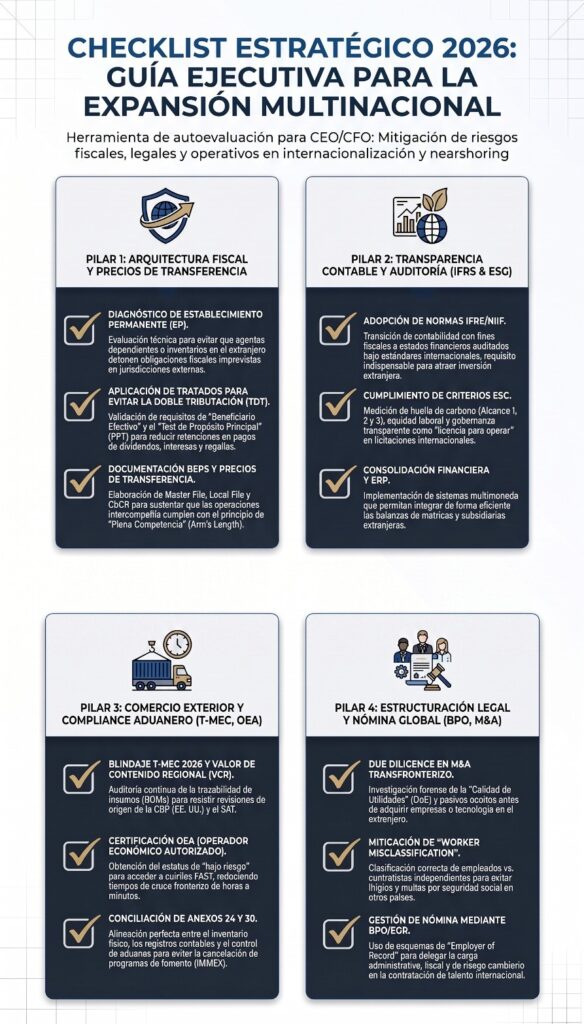
La madurez institucional y la robustez regulatoria requerida para aprovechar el nearshoring y soportar operaciones de exportación masiva deben ser auditadas en cuatro dimensiones corporativas principales. Todo Consejo de Administración debe exigir a sus directores una autoevaluación exhaustiva respondiendo a los siguientes controles críticos operativos y legales:
1. Arquitectura Fiscal y Precios de Transferencia:
La planeación tributaria internacional no es opcional; es la base para evitar la doble tributación y contingencias que destruyen el patrimonio corporativo.
- [ ] Riesgo de EP: ¿Se ha realizado un diagnóstico técnico de riesgo de configuración de «Establecimiento Permanente» (EP) en todas y cada una de las jurisdicciones extranjeras donde la empresa proyecta enviar fuerza de ventas dependiente, mantener inventario logístico o ejecutar proyectos que excedan los seis meses?
- [ ] Aplicación de TDT: ¿Se han analizado y aplicado proactivamente los Tratados para Evitar la Doble Tributación (TDT) vigentes para limitar retenciones en el extranjero, asegurando que se cumplen los rígidos requisitos de Beneficiario Efectivo y el Test de Propósito Principal (PPT) de las normativas BEPS?
- [ ] Documentación Intercompañía: ¿La política integral de precios de transferencia por flujos de bienes, servicios, financiamiento e intangibles entre filiales de su grupo está debidamente documentada mediante Master File, Local File y CbCR? ¿Las operaciones han sido validadas matemáticamente bajo metodologías estandarizadas de Plena Competencia de la OCDE (Ej. Método TNMM) para blindarse contra ajustes secundarios del SAT?
2. Transparencia Contable y Auditoría (IFRS & ESG):
La institucionalización contable es el idioma obligatorio para establecer sociedades (Joint Ventures) o recibir inyecciones de fondos de capital privado internacionales.
- [ ] Estandarización Financiera: ¿Los estados financieros consolidados de la compañía operan bajo un esquema dual y están siendo auditados externamente por una firma de prestigio internacional bajo Normas Internacionales de Información Financiera (IFRS/NIIF), eliminando prácticas contables enfocadas meramente al cumplimiento fiscal local?
- [ ] Consolidación y ERP: ¿La empresa cuenta con procesos contables estandarizados y sistemas ERP (Enterprise Resource Planning) multimoneda que permitan la consolidación financiera rápida, eficiente y libre de fricciones de las balanzas de sus futuras matrices o subsidiarias en el extranjero?
- [ ] Compliance Sostenible: ¿Se han evaluado, documentado e incorporado métricas y reportes estructurados de cumplimiento Ambiental, Social y de Gobernanza (ESG) —tales como metas de descarbonización de Alcance 1 y 2, y planes de equidad laboral— que hoy son un requisito de licitación mandatorio por parte de las corporaciones transnacionales líderes del nearshoring?
3. Comercio Exterior y Compliance Aduanero:
Las aduanas han evolucionado de ser puntos logísticos a complejos filtros de seguridad nacional e investigación de fraudes. La trazabilidad es supervivencia.
- [ ] Auditoría T-MEC y VCR: ¿Se ha implementado un proceso de auditoría interna continua para verificar la trazabilidad documental del origen de todos sus insumos (BOMs), garantizando indubitablemente el cumplimiento del Valor de Contenido Regional (VCR) para resistir, sin penalizaciones, las inminentes revisiones de la CBP y el SAT rumbo a 2026?
- [ ] Infraestructura de Bajo Riesgo: ¿La empresa, tras una exhaustiva auditoría de seguridad física y operativa de la cadena de suministro, ha obtenido y mantiene plenamente vigente la Certificación de Operador Económico Autorizado (OEA) y certificaciones IVA/IEPS para blindar el flujo de efectivo y agilizar dramáticamente el cruce fronterizo por carriles rápidos (FAST)?
- [ ] Conciliación Sistémica: ¿El sistema electrónico de control de inventarios para operaciones aduaneras bajo programas de fomento (como el Anexo 24 y Anexo 30) se actualiza tecnológicamente y se concilia de manera rigurosa, mensual y perfecta contra el inventario físico real y los registros de la contabilidad general de la empresa?
4. Estructuración Legal y Gestión de Nómina Global (BPO):
El crecimiento inorgánico o la contratación remota requiere un andamiaje legal y de capital humano a prueba de tribunales internacionales y normativas de privacidad.
- [ ] Rigor en Transacciones (M&A): En los planes estratégicos para adquirir entidades, competidores o tecnologías en el extranjero, ¿se exige institucional e invariablemente al comité de inversiones la ejecución de un proceso profundo de Due Diligence (Debida Diligencia) financiero (análisis de Quality of Earnings), fiscal (riesgos heredados) y legal, eliminando así la asimetría de información antes de comprometer capital?
- [ ] Mitigación Laboral Remota: ¿El personal operativo, técnico o de ventas contratado de manera directa en el extranjero está correctamente clasificado (como empleados vs. contratistas independientes) bajo el rigor de las complejas leyes laborales locales de su país, erradicando contingencias devastadoras por esquemas de misclassification?
- [ ] Externalización Estratégica: ¿El delicado procesamiento de la nómina internacional, el correcto entero de contribuciones de seguridad social, retenciones de impuestos laborales locales y la gestión de riesgo por volatilidad cambiaria (Forex) en múltiples jurisdicciones están soportados eficientemente mediante esquemas externalizados (Servicios BPO o Employer of Record) operados por especialistas jurídicos en dichos países?
Las marcas de verificación (checkmarks) ausentes u omitidas en este escrutinio gerencial no son meros trámites burocráticos pendientes; representan contingencias jurídicas y financieras de alta probabilidad de materialización, no cuantificadas, que amenazan seriamente la rentabilidad proyectada y la supervivencia legal del modelo de negocio en el extranjero. La expansión corporativa global segura y el aprovechamiento de fenómenos macroeconómicos como el nearshoring demandan certidumbre operativa absoluta, madurez institucional y la erradicación sistemática del riesgo asimétrico, lograda a través de alianzas estratégicas con firmas especializadas.
No deje el éxito y la seguridad patrimonial de su ambiciosa expansión internacional al azar o al empirismo. La poderosa red global de profesionales especializados en Kreston FLS es el arquitecto intelectual y operativo indispensable que su corporativo necesita. Proveemos soluciones consultivas multidisciplinarias e integrales en auditoría técnica IFRS, diseño robusto de fiscalidad cross-border, consultoría y blindaje aduanero, estrategias de BPO de nómina y estructuración impecable en procesos de M&A. Contáctenos hoy para realizar un diagnóstico completo y objetivo del grado de preparación institucional de su corporativo; agende una sesión confidencial de evaluación estratégica con nuestros Socios Directores.
Autor: Equipo de integración de prácticas – Kreston FLS
Contacto: epastor@krestonfls.com